Cập nhập: 17.09.2026
Khi nhạc nền trở thành một vấn đề pháp lý tại Việt Nam
Bước vào hầu hết các quán cà phê, nhà hàng, cửa hàng bán lẻ hoặc sảnh khách sạn tại Việt Nam, rất có thể bạn sẽ nghe thấy nhạc đang được phát trong không gian. Điều này có vẻ vô hại — thậm chí là một phần thiết yếu của bầu không khí. Tuy nhiên, theo các chuyên gia pháp lý tại ADK Vietnam Lawyers, việc phát nhạc nền đó có thể đi kèm một khoản chi phí pháp lý mà nhiều chủ doanh nghiệp không nhận ra rằng mình có nghĩa vụ phải chi trả.
USEA đã có cuộc trao đổi với Antony Lê Tiến Đạt (Daniel) của ADK Vietnam Lawyers để làm rõ một trong những vấn đề tuân thủ thường bị bỏ qua nhất mà các doanh nghiệp F&B, bán lẻ và khách sạn đang đối mặt hiện nay: bản quyền âm nhạc. Cuộc trao đổi đề cập đến nhiều vấn đề, từ cách thức thu tiền bản quyền thực sự vận hành, điều gì xảy ra khi doanh nghiệp đã trả phí Spotify, cho đến câu hỏi phức tạp đáng ngạc nhiên về việc ai sở hữu âm nhạc do AI tạo ra. Dưới đây là những điều mọi chủ doanh nghiệp cần biết.

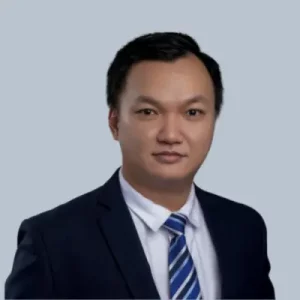
Lê Tiến Đạt (Daniel)
Luật sư Điều hành
ADK Vietnam Lawyers
Có, việc phát nhạc cho khách hàng có thể làm phát sinh nghĩa vụ pháp lý
Theo Luật Sở hữu trí tuệ Việt Nam, các doanh nghiệp sử dụng các bài hát đã được công bố trong quá trình hoạt động nhìn chung không phải xin phép tác giả — nhưng phải trả tiền bản quyền. Việc phát nhạc tại một quán cà phê nhằm nâng cao trải nghiệm khách hàng được xem là sử dụng trong hoạt động kinh doanh, đồng nghĩa với việc nghĩa vụ này được áp dụng.
Trên thực tế, điều này có nghĩa là chủ doanh nghiệp cần thực hiện ba bước cụ thể:
Xác định mức phí áp dụng dựa trên quy mô cơ sở kinh doanh, do mức phí được phân biệt theo đô thị loại I, II và III.
Chủ động liên hệ Trung tâm Bảo vệ Quyền tác giả Âm nhạc Việt Nam (VCPMC) — hoặc tổ chức quản lý quyền có liên quan — để ký thỏa thuận cấp phép và thực hiện thanh toán định kỳ.
Lưu giữ đầy đủ hồ sơ, bao gồm hợp đồng và chứng từ thanh toán, làm bằng chứng tuân thủ trong trường hợp có thanh tra, kiểm tra.
Làm thế nào để biết khoản tiền của bạn đến đúng nghệ sĩ?
VCPMC thu một khoản tiền đáng kể từ các doanh nghiệp trên khắp Việt Nam mỗi năm, điều này đương nhiên đặt ra một câu hỏi hợp lý: làm thế nào một chủ doanh nghiệp có thể chắc chắn rằng khoản tiền đó thực sự đến được với các nhạc sĩ và người biểu diễn mà khoản tiền này dành cho họ?
Theo Daniel, các quy định hiện hành đã có một số cơ chế bảo đảm. Tiền bản quyền phải được giữ trong một tài khoản riêng biệt, chuyên biệt; việc phân phối nhìn chung không được trì hoãn quá sáu tháng kể từ thời điểm thu; và chi phí quản lý của tổ chức đại diện tập thể quyền tác giả, quyền liên quan bị giới hạn và phải được thể hiện trong báo cáo tài chính đã được kiểm toán.
Điều đó có nghĩa là chủ doanh nghiệp không cần phải tự mình theo dõi cách tiền bản quyền được phân phối sau khi đã thanh toán. Điều thực sự quan trọng là trước khi thanh toán, cần xác minh rằng VCPMC thực sự có quyền đại diện, hiểu phạm vi của quyền đại diện đó và xác nhận căn cứ tính phí. Việc lưu giữ đầy đủ hồ sơ — hợp đồng, hóa đơn và xác nhận thanh toán — đồng thời yêu cầu xác nhận bằng văn bản về chính xác các quyền được bao gồm là biện pháp bảo vệ tốt nhất để tránh bị yêu cầu thanh toán hai lần hoặc phải đối mặt với những yêu cầu không lường trước sau này.
Còn các bài hát quốc tế của những nghệ sĩ không phải là thành viên VCPMC thì sao?
Một quan niệm sai lầm phổ biến là tiền bản quyền chỉ áp dụng đối với các bài hát Việt Nam được đăng ký trực tiếp với VCPMC. Không phải vậy. VCPMC vẫn có thể thu tiền bản quyền đối với các tác phẩm quốc tế, với điều kiện tổ chức này có cơ sở đại diện hợp lệ — ví dụ, thông qua sự ủy quyền của nghệ sĩ hoặc thỏa thuận có đi có lại với một tổ chức quản lý tập thể nước ngoài.
VCPMC cho biết tổ chức này duy trì các thỏa thuận hợp tác với 90 tổ chức quản lý tập thể tại 164 quốc gia và vùng lãnh thổ, đồng nghĩa với việc một phần lớn âm nhạc quốc tế có khả năng nằm trong phạm vi của tổ chức này. Khi có thể xác định được tác giả, tiền bản quyền đã thu sẽ được phân phối cho họ hoặc tổ chức đại diện của họ; nếu không, khoản tiền được quản lý theo cơ chế dành cho tiền bản quyền chưa phân phối.
“Nhưng tôi đã trả phí Spotify” — Vì sao như vậy vẫn chưa đủ?
Đây có lẽ là điểm gây nhầm lẫn phổ biến nhất, và câu trả lời của Daniel rất trực tiếp: trả phí cho một nền tảng phát nhạc trực tuyến và có quyền hợp pháp để phát nhạc cho mục đích thương mại tại Việt Nam là hai vấn đề hoàn toàn khác nhau.
Có hai lớp vấn đề riêng biệt cần xem xét:
Tuy nhiên, Daniel cũng lưu ý rằng đây không phải là một quy tắc áp dụng chung trong mọi trường hợp. Việc có cần thanh toán thêm cho VCPMC hay không phụ thuộc vào loại giấy phép đang có, giấy phép đó thực sự cho phép những gì, phạm vi quyền được cấp và liệu VCPMC có cơ sở hợp lệ để đại diện cho các quyền cụ thể đó hay không. Cách tiếp cận an toàn nhất là kiểm tra các điều khoản cấp phép và mục đích sử dụng thực tế trước khi phát nhạc cho mục đích thương mại — thay vì giả định rằng việc đã trả phí thuê bao sẽ tự động bao gồm mọi quyền. Việc sử dụng âm nhạc vượt quá phạm vi mà giấy phép sử dụng cá nhân cho phép khiến doanh nghiệp đồng thời đối mặt với hai rủi ro riêng biệt: vi phạm điều khoản của nền tảng và vi phạm pháp luật bản quyền Việt Nam.
Doanh nghiệp có thể chỉ sử dụng nhạc do AI tạo ra — miễn phí hay không?
Khi AI hiện có thể tạo ra một bài hát hoàn chỉnh chỉ trong vài giây, người ta dễ cho rằng điều này có thể hoàn toàn tránh được vấn đề bản quyền. Câu trả lời của Daniel: vấn đề phức tạp hơn vẻ bề ngoài.
Câu hỏi then chốt theo các quy định hiện hành là liệu AI chỉ đóng vai trò như một công cụ hay đã tự tạo ra toàn bộ tác phẩm một cách độc lập. Nếu một người có đóng góp sáng tạo đáng kể — định hình ý tưởng, lựa chọn kết quả, chỉnh sửa, sắp xếp và hoàn thiện sản phẩm — thì có cơ sở hợp lý để yêu cầu bảo hộ bản quyền đối với phần đóng góp của con người đó. Nếu người dùng chỉ đơn giản nhập một câu lệnh và AI tạo ra toàn bộ bản nhạc mà hầu như không có đóng góp sáng tạo của con người, vấn đề bảo hộ bản quyền trở nên khó xác định hơn nhiều.
Điều quan trọng là Daniel nhấn mạnh rằng việc không được bảo hộ bản quyền không đồng nghĩa với việc âm nhạc đó không có rủi ro khi sử dụng. Doanh nghiệp vẫn cần hiểu bản nhạc được tạo ra như thế nào, mô hình AI đã được huấn luyện hoặc được cung cấp câu lệnh dựa trên dữ liệu hoặc tác phẩm hiện có nào, và liệu mô hình có sử dụng các nội dung được bảo hộ theo cách có thể ảnh hưởng đến quyền của các tác giả, nghệ sĩ hoặc chủ sở hữu ban đầu hay không.
Trước khi sử dụng nhạc do AI tạo ra cho mục đích thương mại, Daniel khuyến nghị kiểm tra ba vấn đề:
Giấy phép của công cụ AI có thực sự cho phép sử dụng cho mục đích thương mại hay không?
Mức độ đóng góp sáng tạo thực sự của con người vào sản phẩm cuối cùng là bao nhiêu?
AI đã sử dụng dữ liệu nguồn hoặc tác phẩm nào để tạo ra sản phẩm?
Việc lưu giữ hồ sơ về quá trình tạo và chỉnh sửa cũng là điều đáng cân nhắc — đây có thể là bằng chứng hữu ích nếu tranh chấp phát sinh.
Chi phí thực sự của việc không tuân thủ
Đối với các doanh nghiệp F&B, bán lẻ và khách sạn, việc bỏ qua nghĩa vụ trả tiền bản quyền âm nhạc không phải là một cách tiết kiệm có mức rủi ro thấp. Mức phạt hành chính hiện dao động từ 10–20 triệu đồng đối với cá nhân hoặc hộ kinh doanh và từ 20–40 triệu đồng đối với tổ chức — bên cạnh đó, doanh nghiệp vẫn có thể phải truy trả tiền bản quyền cho khoảng thời gian đã sử dụng âm nhạc. Nếu nghĩa vụ vẫn chưa được giải quyết sau 90 ngày kể từ khi bắt đầu sử dụng, doanh nghiệp có thể bị yêu cầu ngừng phát nhạc hoàn toàn.
Daniel dẫn ra một tiền lệ thực tế: vào năm 2018, VCPMC đã công khai theo đuổi một vụ việc liên quan đến Công ty Sky Music về cáo buộc vi phạm bản quyền âm nhạc. Sky Music bị cáo buộc lấy dữ liệu âm nhạc từ một đối tác phát nhạc trực tuyến của VCPMC, tuyên bố sai rằng mình sở hữu bản quyền và thu tiền bản quyền từ nhiều nhà hàng, khách sạn và quán cà phê mà không thanh toán cho các tác giả thực sự. Tranh chấp kết thúc với việc Sky Music đồng ý ngừng khai thác các tác phẩm và thanh toán cho VCPMC 3,3 tỷ đồng tiền bồi thường — một lời nhắc nhở đáng chú ý rằng chi phí của việc xử lý sai vấn đề này có thể vượt xa chi phí của việc thực hiện đúng ngay từ đầu.
Tắt nhạc có phải là một giải pháp hợp lệ?
Một số doanh nghiệp lựa chọn đơn giản là tắt nhạc thay vì xử lý vấn đề thanh toán tiền bản quyền — và về mặt pháp lý, điều đó hoàn toàn không có vấn đề gì. Nếu doanh nghiệp không sử dụng các tác phẩm hoặc bản ghi âm được bảo hộ, nghĩa vụ trả tiền bản quyền sẽ không phát sinh ngay từ đầu.
Tuy nhiên, Daniel đưa ra một góc nhìn rộng hơn từ khía cạnh kinh doanh đáng để cân nhắc: âm nhạc thường là một phần của trải nghiệm khách hàng và nhận diện thương hiệu, chứ không chỉ đơn thuần là tiếng nhạc nền. Nhìn theo cách đó, tiền bản quyền không chỉ đơn giản là một khoản phí cần tránh — mà là chi phí để khai thác giá trị thương mại thực sự. Nếu âm nhạc thực sự đóng góp vào không gian và thương hiệu của doanh nghiệp, cách tiếp cận hợp lý hơn có thể là cân nhắc giá trị đó so với chi phí bản quyền, thay vì mặc định lựa chọn im lặng.
Điểm cần lưu ý
Tuân thủ bản quyền âm nhạc tại Việt Nam không chỉ là một vấn đề kỹ thuật pháp lý mang tính ngách — đây là một rủi ro vận hành có liên quan đến bất kỳ doanh nghiệp F&B, bán lẻ hoặc khách sạn nào phát nhạc cho khách hàng, cho dù âm nhạc đó đến từ một nền tảng phát trực tuyến có bản quyền, một nghệ sĩ trong nước hay một công cụ tạo nhạc bằng AI. Các quy định có thể được tuân thủ, nhưng doanh nghiệp cần nhìn xa hơn những giả định (“Tôi đã trả phí Spotify”, “Nhạc AI được sử dụng miễn phí”) và xác minh phạm vi thực tế của các quyền và nghĩa vụ của mình.
Bài viết này dựa trên cuộc phỏng vấn do USEA thực hiện với ADK Vietnam Lawyers và chỉ nhằm mục đích cung cấp thông tin chung; nội dung bài viết không cấu thành tư vấn pháp lý. Hoàn cảnh của mỗi doanh nghiệp là khác nhau — để được hướng dẫn phù hợp với nhu cầu cụ thể của doanh nghiệp về cấp phép âm nhạc và tuân thủ bản quyền, vui lòng liên hệ trực tiếp với USEA và ADK Vietnam Lawyers.